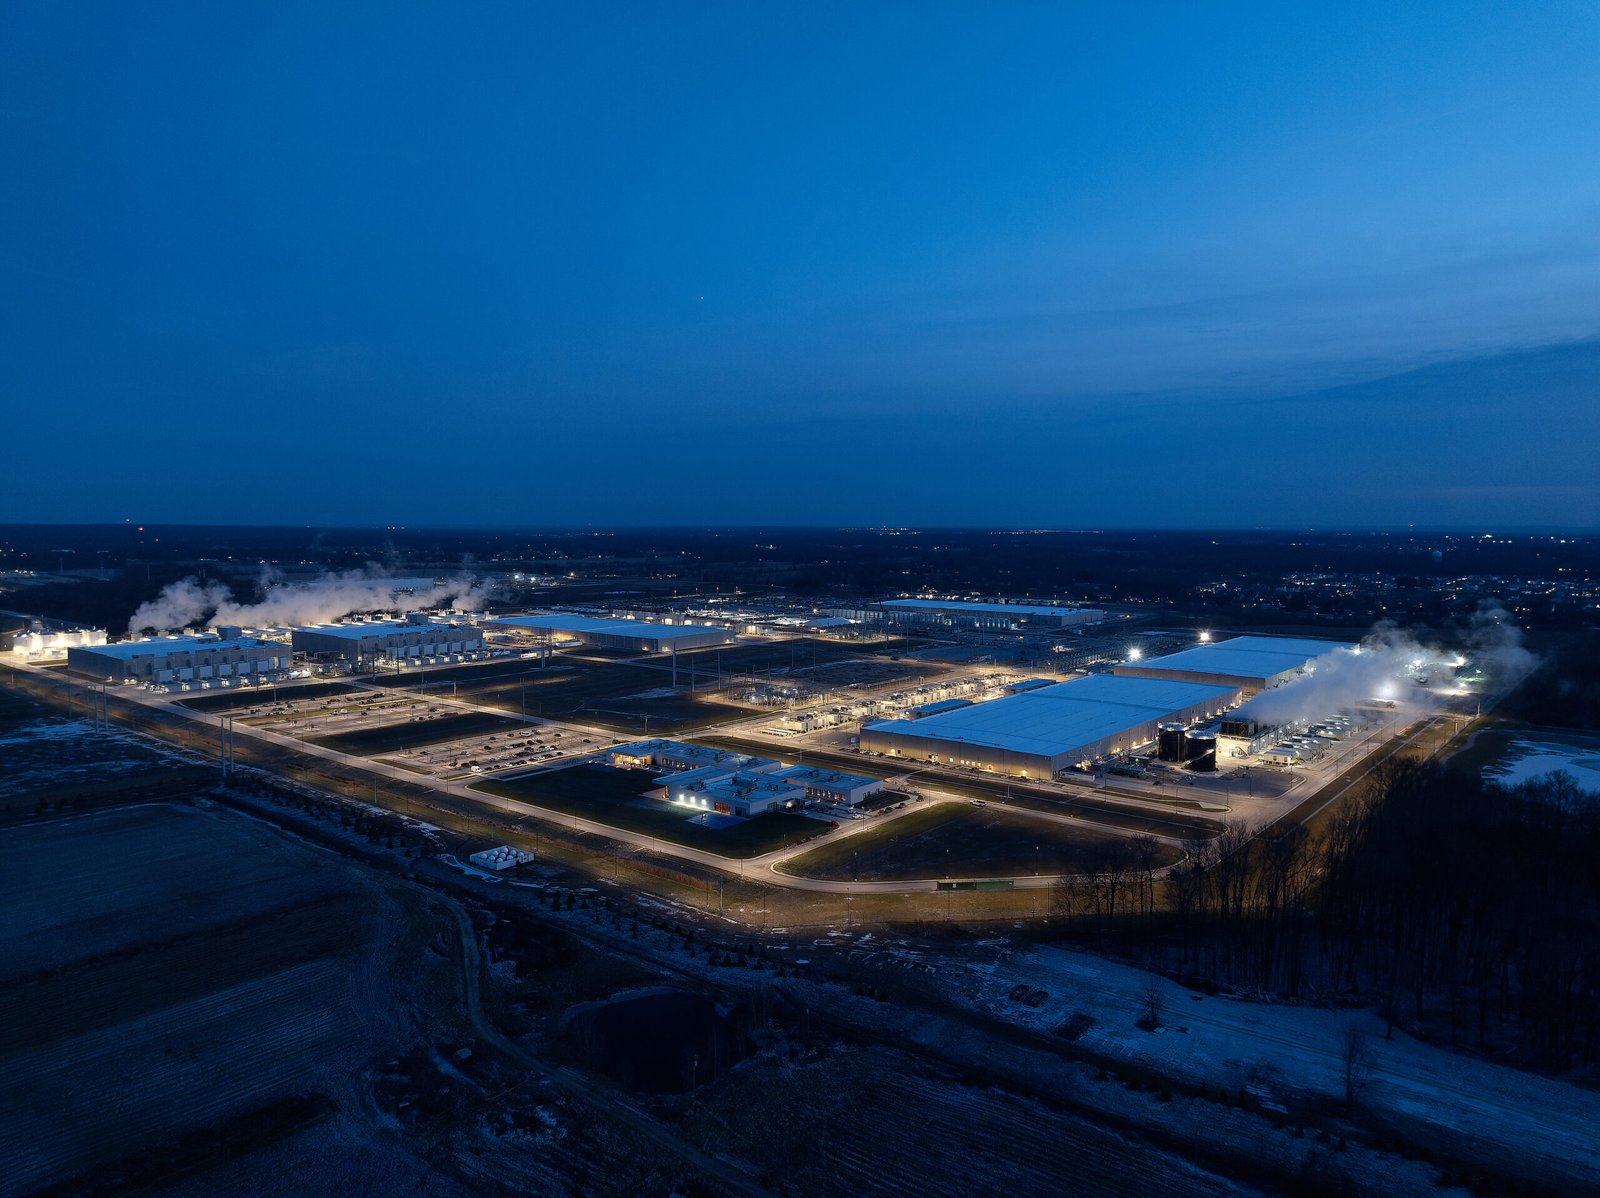
A expansão da infraestrutura de inteligência artificial (IA) ultrapassou a capacidade financeira interna das gigantes de tecnologia. Com custos projetados em trilhões de dólares, o desenvolvimento da tecnologia deixou de ser financiado exclusivamente pelas reservas de caixa das empresas. O setor passou a recorrer a empréstimos, fundos privados e arranjos contábeis, transferindo o risco do negócio dos acionistas de tecnologia para o mercado financeiro tradicional.
Um estudo publicado em outubro de 2026 pelo economista Stijn Van Nieuwerburgh, da Columbia Business School, documenta a dimensão dessa mudança. Os investimentos de capital (capex) somados de Oracle, Microsoft, Amazon, Meta e Alphabet saltaram de US$ 97 bilhões em 2020 para uma projeção superior a US$ 800 bilhões em 2026. Pela primeira vez, o gasto em infraestrutura ultrapassa a geração conjunta de caixa operacional dessas cinco empresas.
Apenas nos Estados Unidos, a construção de novos datacenters até 2032 exigirá cerca de US$ 9 trilhões, o equivalente a 3,22% do PIB americano por ano no período. A proporção supera os picos de investimento das expansões ferroviária, rodoviária e de telecomunicações na história do país. Os datacenters não precisam necessariamente estar fisicamente nos EUA. O Brasil, aliás, é um dos países que tem se aberto para acomodar instalações, apesar de ainda não ter mensurado o impacto energético.
Para lidar com a conta, as empresas adotam o “financiamento fora do balanço”. Em vez de construir e ser dona de um datacenter, a corporação se associa a um fundo de investimento para criar uma companhia específica para aquele projeto. Essa empresa contrai a dívida, constrói o prédio e o aluga para a gigante de tecnologia. O passivo não aparece no balanço oficial da empresa, mas a viabilidade do empréstimo depende integralmente dos aluguéis que ela pagará.
Levantamento do Wall Street Journal citado no estudo aponta que as principais empresas de nuvem acumulam US$ 2,4 trilhões em obrigações fora do balanço, ante apenas US$ 604 bilhões registrados oficialmente.
Quem paga a conta se não houver retorno?
O projeto Hyperion, da Meta, na Louisiana, ilustra o modelo. A empresa vendeu 80% do empreendimento ao fundo Blue Owl. A nova estrutura gerou uma dívida de US$ 27 bilhões, o que representa um nível de endividamento de 90% sobre o valor dos ativos. A Meta não registra a dívida, mas assumiu contratos de locação e garantias que viabilizam o negócio. A manobra tem custo: a taxa de juros cobrada na operação foi superior à que a Meta pagaria se emitisse dívida própria, o que pode gerar mais de US$ 5 bilhões em despesas adicionais.
A engenharia financeira amplia a capacidade de investimento, mas oculta a alavancagem real e concentra o risco. Embora a dívida seja comprada por diferentes fundos e bancos, todos dependem da mesma variável: a demanda futura por computação para pagar os empréstimos.
O mercado já precifica essa mudança de perfil. A correlação entre os fundos imobiliários de datacenters e o mercado de ações em geral subiu de cerca de 0,5 para próximo de 1, indicando que esses ativos deixaram de ser uma proteção conservadora e passaram a embutir o mesmo risco do setor de tecnologia.
Chips se transformam em ativos financeiros
O risco de crédito esbarra em um problema físico: a obsolescência. Chips de IA envelhecem rápido. O estudo calcula que, para os investimentos previstos até 2032 gerarem um retorno de 10% (com margem de 50%), o setor precisará faturar US$ 3,55 trilhões por ano a partir da próxima década. O valor se baseia na premissa de que os equipamentos durem seis anos.
Se o mercado financeiro estiver correto em sua avaliação de que os chips perdem valor econômico em apenas três anos, a necessidade de receita salta para US$ 5,7 trilhões anuais.
Além da pressão sobre as receitas, o mercado observa o crescimento do “financiamento circular”. Um consórcio recente de fundos levantou US$ 500 bilhões para financiar a compra de chips da Nvidia, com a própria fabricante garantindo até US$ 125 bilhões em eventuais perdas. A prática infla artificialmente a demanda ao financiar o próprio cliente.
As empresas atuais possuem receita sólida e datacenters são ativos físicos com demanda real. O cenário, no entanto, assemelha-se à bolha das telecomunicações nos anos 2000: uma tecnologia de fato transforma a economia, mas o excesso de capacidade financiada por dívida gera perdas financeiras para quem emprestou dinheiro contando com projeções irreais de retorno no curto prazo.