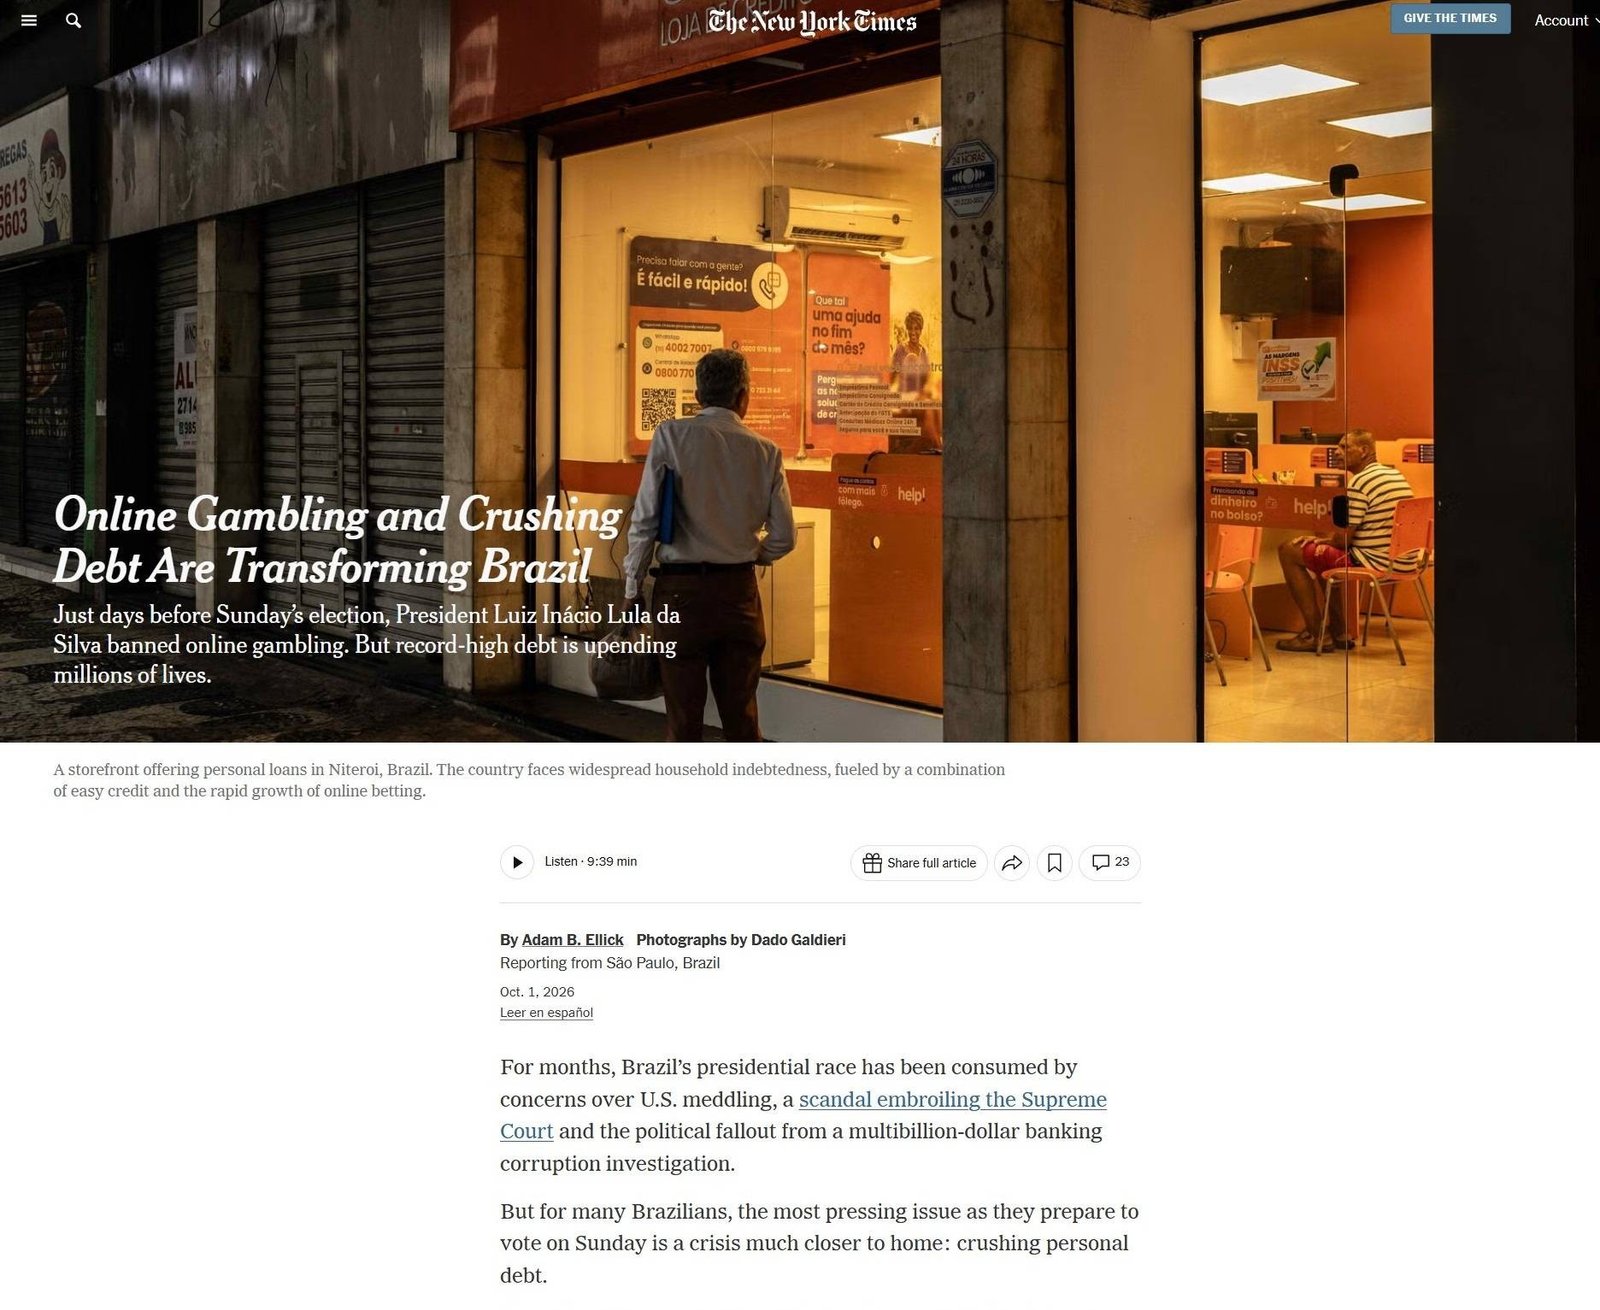
Às vezes, vale a pena olhar para o Brasil pelos olhos de quem está de fora. O retrato pode ser incompleto e certamente não explica sozinho o país, ainda mais às vésperas das eleições. Mas faz bem escapar por um instante da enxurrada de interpretações que fazemos sobre nós mesmos.
O nariz-de-cera é para falar de reportagem do americano The New York Times pouco antes de irmos às urnas. Em vez de focar na destrutiva polarização política, o jornal faz uma síntese de um país com problemas da vida cotidiana. Se adotamos um olhar distanciado, percebemos que estamos sérios apuros.
A matéria diz que o brasileiro está endividado, e as apostas online passaram a fazer parte dessa equação. Nada de novo no front, a não ser a decisão de traçar uma análise a partir de um problema crônico que parece o maior desafio do curto prazo, estejam ou não proibidas as bets.
Um país que deve cada vez mais
Mais de 80% das famílias brasileiras têm algum tipo de dívida. É um dado cansativo no noticiário nacional, todo mundo já deve ter lido a respeito em algum lugar. Talves esteja entre esses 80%.
Por dívida, entenda-se que financiamentos e compras parceladas entram no cálculo, não se trata só de inadimplentes. O problema brasileiro está no tipo de dívida e no custo do crédito.
Enquanto nos Estados Unidos boa parte do endividamento familiar está associada a hipotecas, o NYT chama a atenção para uma particularidade brasileira: cartões de crédito, empréstimos consignados e compras parceladas têm peso relevante no orçamento das famílias. Em um país de juros historicamente elevados, uma dívida relativamente pequena pode crescer muito rapidamente.
Segundo os dados reunidos pelo jornal, as famílias brasileiras destinam perto de 30% de sua renda ao pagamento de dívidas. A reportagem cita ainda situações em que os juros do crédito rotativo ultrapassam 400% ao ano.
Apostar para tentar escapar
A proibição das bets segue sendo discutida por aqui, mas a reportagem ressalta a relação estabelecida entre aposta, endividamento e esperança de renda rápida.
O Brasil tornou-se um dos maiores mercados mundiais de apostas online. Segundo números citados pelo jornal, os brasileiros perderam cerca de US$ 7 bilhões em sites licenciados no último ano, ante US$ 4 bilhões em 2024.
A publicidade ajudou a transformar as plataformas em parte da paisagem. Elas passaram a patrocinar clubes de futebol, programas de televisão, eventos e personalidades. Durante a Copa do Mundo, a presença das marcas e dos estímulos para apostar tornou-se ainda mais intensa.
Mas existe uma diferença importante entre apostar como entretenimento e apostar imaginando encontrar ali uma saída para dificuldades financeiras.
Um problema econômico e também de saúde
O NYT mostra que as consequências já ultrapassaram o orçamento doméstico. No maior hospital público de São Paulo citado pela reportagem, 67% dos pacientes atendidos em uma clínica especializada em jogo compulsivo estariam hoje ligados às apostas online. Em 2020, essa proporção era de apenas 1%.
São dados que ajudam a compreender por que o tema deixou de ser tratado exclusivamente como questão de regulação econômica. Nos últimos meses, a discussão passou a envolver saúde pública, consumo, publicidade, proteção das famílias e o impacto das apostas sobre a economia doméstica.
Pouco antes da eleição, o presidente Luiz Inácio Lula da Silva adotou a medida mais drástica até agora: uma medida provisória proibindo a operação de apostas online de quota fixa. A decisão entrou em vigor imediatamente, mas precisa ser aprovada pelo Congresso em até 120 dias para continuar valendo.
A oposição criticou a iniciativa e atribuiu a decisão à proximidade da eleição. O governo a apresentou como resposta a um problema social e de saúde pública. A discussão sobre seus efeitos está longe de terminar.
A olhos vistos.
O jornal entrevistou especialistas brasileiros e contou histórias de quem tem sofrido com o tema. Há um trecho que resume de precisa e didática o problema, destacado abaixo, começando pelo que diz a pesquisadora Maria Paula Bertran, da USP:
“O Brasil está caminhando para sua própria versão da crise financeira de 2008”, disse Maria Paula Bertran, professora da Universidade de São Paulo. “As pessoas costumavam ser pobres, mas agora são pobres e endividadas.”
Economistas e executivos bancários apontam diversos fatores que alimentam o endividamento das famílias, incluindo o acesso facilitado ao crédito, grande parte dele oferecido por bancos que cobram taxas de juros extraordinariamente altas.