Especial · Minerais críticos
Terras rarasO que são, onde estão e por que o Brasil entrou na disputa
A suspensão dos controles chineses sobre terras raras vence, no papel, em 10 de novembro. Role a página para ver o que são esses 17 elementos, o que se fabrica com eles, quem controla cada etapa e o que o Brasil tem nessa cadeia.
Três datas próximas
- 25 de outubroSegundo turno da eleição presidencial. Os dois candidatos dizem querer processar terras raras no Brasil, por caminhos diferentes.20
- 10 de novembroVence a suspensão, por um ano, dos controles que a China anunciou em outubro de 2025. Os EUA dizem que a trégua comercial vai até 10 de janeiro; Pequim não publicou texto estendendo a suspensão das terras raras.11 13
- 1º de janeiro de 2027O Departamento de Defesa dos EUA passa a vetar, nos contratos, ímãs com terras raras extraídas, separadas ou produzidas na China.10
Os elementos
Dezessete elementos, quatro decisivos
As 17 terras raras
para ver o nome, o grupo e onde ele é usado.
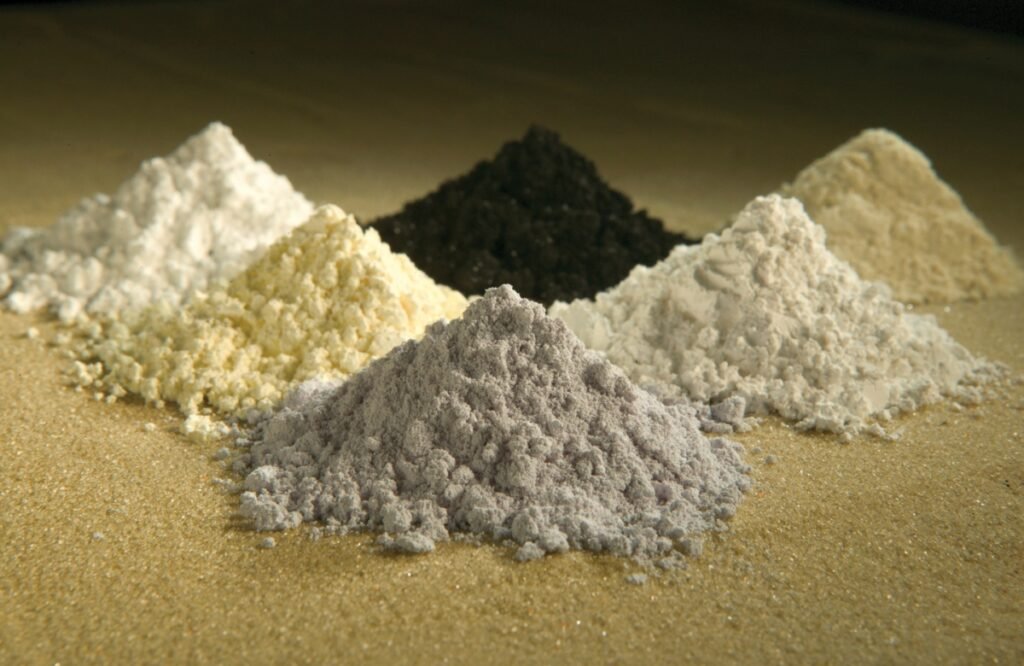
Terras raras são 17 elementos químicos: os 15 lantanídeos, mais o escândio e o ítrio. Apesar do nome, não são raros na crosta terrestre. Raro é encontrá-los concentrados o bastante para a mineração ser viável. E separá-los é difícil, porque têm comportamento químico muito parecido.1
Quatro deles concentram o interesse. Neodímio e praseodímio formam o núcleo dos ímãs permanentes mais fortes que a indústria fabrica. Disprósio e térbio, em pequena quantidade, fazem esses ímãs manterem a força em altas temperaturas, como dentro de um motor elétrico.1
Toque em qualquer elemento do quadro para ver onde ele é usado e se está nas listas de controle de exportação da China de abril ou de outubro de 2025.2

O que se fabrica
O que sai do fim da cadeia
Em 2025, a China exportou 57 mil toneladas de ímãs de terras raras. A IEA calculou quantos produtos daria para equipar com esse volume. Escolha um.1
As quantidades não se somam: cada número é uma alternativa ao uso do mesmo volume de ímãs. Conversão feita pela IEA.
Carro elétrico
20 milhões
de carros elétricos poderiam ser equipados com os ímãs que a China exportou em 2025.
No motor de tração, que usa de 2 a 4 kg de ímãs de neodímio-ferro-boro. Num carro a combustão, são algumas centenas de gramas.
- Nd · Pr · Dy · Tb
Todos os produtos, lado a lado (escala logarítmica)
Na escala logarítmica, cada marca de comprimento equivale a multiplicar por dez. Fonte: IEA, com base nas exportações chinesas de ímãs em 2025.1
O valor
Pouco volume, muito valor
Fatia dos elementos dos ímãs, 2024
Elementos dos ímãs: neodímio, praseodímio, disprósio e térbio. Fonte: IEA.
Cada quadrado vale cerca de US$ 6,5 bilhões por ano
- 1 quadrado: o mercado de terras raras dos ímãs (US$ 6,4 bilhões)
- 1.000 quadrados: as indústrias que usam esses ímãs (US$ 6,5 trilhões)
Parte dos carros elétricos na demanda pelos elementos dos ímãs
Cenário de políticas atuais. Fonte: IEA.
O mundo consumiu cerca de 194 mil toneladas de terras raras em 2024. Metade disso foi para ímãs permanentes. Como os elementos dos ímãs são os mais caros, essa metade responde por cerca de 96% do valor do mercado.1
A demanda pelos elementos dos ímãs dobrou desde 2015 e deve crescer mais um terço até 2030, passando de 120 mil toneladas. Os carros elétricos, que eram menos de 1% dessa demanda em 2015, chegaram a 9% e devem passar de 18% em 2030.1
A cadeia
Da rocha ao ímã
As etapas e a fatia da China em cada uma, 2024
- MinérioBrasil hoje
- ConcentradoBrasil hoje
- Óxidos separados
- Metal e liga
- Ímã
- Motor
Fatia da China na produção mundial dos elementos dos ímãs (mineração e refino) e de ímãs sinterizados.
Quem fazia os ímãs sinterizados do mundo
Valores aproximados citados pela IEA. O Japão continua o segundo maior produtor, focado em ímãs de alto desempenho.
Do minério ao motor há várias etapas. A rocha é extraída, moída e concentrada. Depois, uma sequência de processos químicos separa cada elemento na forma de óxido: é a etapa técnica central. Os óxidos viram metal, o metal vira liga, e a liga em pó é prensada e aquecida para formar o ímã, que vai para o motor.1
A concentração aumenta a cada etapa. Em 2024, a China respondeu por 60% da mineração dos elementos dos ímãs, 91% do refino e 94% da produção de ímãs sinterizados.1
Não foi sempre assim. Em 2005, China e Japão dividiam esses ímãs quase meio a meio. Em 2024, a China fazia 94%, e o Japão, cerca de 5%. A escala chinesa garante demanda estável para as próprias minas e refinarias.1
O Brasil está nas duas primeiras etapas. A única mina em produção comercial, em Minaçu (GO), extrai e concentra o minério e vende um carbonato misto, que é separado fora do país.18
O mapa do mundo
Onde estão as reservas e para onde elas vão
Toque em um círculo para ver os números do país.
Reservas. A China tem 44 milhões de toneladas; o Brasil, a segunda maior reserva. O tamanho depende da estimativa: o guia do Ministério de Minas e Energia e a IEA usam 21 milhões; o Serviço Geológico dos EUA (USGS) revisou para 11 milhões em fevereiro, com base em relatórios do governo brasileiro (o círculo tracejado mostra o número antigo). Depois vêm Índia, Austrália, Rússia, Vietnã e EUA.2 5 1
Mineração. Reserva não é produção. Em 2025, o mundo extraiu cerca de 390 mil toneladas; a China, 270 mil. Seguem EUA (51 mil), Austrália (29 mil) e Mianmar (22 mil). O Brasil extraiu cerca de 2 mil, ou 0,5%, pela estimativa do USGS; a Agência Nacional de Mineração registra 326 toneladas de concentrado.2 7
Fluxos. O minério de Mianmar, que respondeu por mais de 40% do disprósio e do térbio extraídos em 2024, cruza a fronteira para ser refinado na China. Em 2026, a Serra Verde exportou cerca de 678 toneladas de concentrado para a China. O de Mount Weld, na Austrália, vai para a refinaria da Lynas na Malásia. Da China saem os ímãs: 57 mil toneladas em 2025, para Europa, EUA, Japão, Coreia e outros.1 19
Restrições. As restrições à exportação de matérias-primas críticas se multiplicaram por cinco entre 2009 e 2024. Índia, China, Argentina, Vietnã e Burundi criaram mais da metade delas (em vermelho). Em 2024, Mianmar, Serra Leoa e Nigéria foram os que mais acrescentaram (em amarelo). O Brasil não restringe a exportação de minérios (em verde).3 5
Ver os dados do mapa
| País | Reservas (milhões de t) | Produção 2025 (mil t) |
|---|---|---|
| China | 44 | 270 |
| Brasil | 11 (antes, 21) | 2,0 |
| Índia | 7,2 | 2,9 |
| Austrália | 6,3 | 29 |
| Rússia | 3,8 | 2,6 |
| Vietnã | 3,5 | 0,15 |
| EUA | 1,9 | 51 |
| Groenlândia | 1,5 | 0 |
| Mianmar | sem dado | 22 |
| Tailândia | sem dado | 4,8 |
| Mundo | mais de 75 | 390 |
Reservas e produção em óxido equivalente, USGS (2026); Índia: dado do governo indiano citado pela IEA. Fluxos: IEA e Agência Pública. Restrições: OCDE.
As restrições
Quando a China restringe
Linha do tempo
- 2010Cotas e licenças: preços sobem até dez vezes
- Abril de 2025Licença obrigatória para exportar 7 elementos
- Outubro de 2025Mais 5 elementos e regra para produtos feitos fora da China
- Novembro de 2025Pacote de outubro suspenso por um ano
- Setembro de 2026EUA e China anunciam trégua comercial até 10 de janeiro
- 10 de novembro de 2026Vence a suspensão no texto chinês
- 1º de janeiro de 2027Pentágono veta ímãs com terras raras da China
Em 2010, a China impôs cotas e licenças às exportações de terras raras, e os preços chegaram a subir dez vezes; a Organização Mundial do Comércio considerou as medidas irregulares, e elas caíram. Em abril de 2025, Pequim passou a exigir licença para exportar sete elementos, entre eles disprósio e térbio. As vendas despencaram em abril e maio, e montadoras nos EUA e na Europa reduziram ou pararam a produção por falta de ímãs.1
Em 2026, a China exportou 43.711 toneladas de terras raras de janeiro a setembro, 9,6% menos que um ano antes. Em janeiro, endureceu os controles sobre bens de uso civil e militar destinados ao Japão. Em setembro, EUA e China anunciaram que a trégua comercial vai até 10 de janeiro de 2027; o comunicado chinês não cita as terras raras.14 1 12
Por isso, duas datas importam. Em 10 de novembro, vence a suspensão no texto legal chinês, e Pequim pode prorrogá-la, retomar parte dos controles ou retomá-los todos. Em 1º de janeiro, fornecedores do Pentágono deixam de poder entregar ímãs com terras raras extraídas, separadas ou produzidas na China.11 13 10
O que está em jogo
US$ 6,5 trilhões em risco fora da China
Produção em risco por ano, em US$ trilhões
Se o pacote chinês de outubro de 2025 fosse aplicado por inteiro. Total: US$ 6,5 trilhões por ano. Fonte: IEA.
Parte das exportações mundiais sob ao menos uma restrição, 2022 a 2024
Restrições impostas por qualquer país exportador. Fonte: OCDE.
A IEA calculou o efeito do pacote chinês de outubro de 2025, se aplicado por inteiro: US$ 6,5 trilhões por ano de produção em risco fora da China. O setor automotivo responde por mais de US$ 3 trilhões. EUA e Europa teriam perdas diretas de mais de US$ 1,5 trilhão cada.1
A China não é o único país que restringe. Entre 2022 e 2024, 45% das exportações de terras raras enfrentaram ao menos uma restrição, segundo a OCDE. No cobalto e no manganês, foram cerca de 70%.3
Ver os dados
| Setor | Produção em risco por ano |
|---|---|
| Automotivo | mais de US$ 3 trilhões |
| Eletrônicos portáteis | mais de US$ 1 trilhão |
| Aviação, caminhões e trens | mais de US$ 1 trilhão |
| Defesa | cerca de US$ 600 bilhões |
| Data centers | mais de US$ 350 bilhões |
| Total fora da China | US$ 6,5 trilhões |
| Material | Exportações sob restrição, 2022 a 2024 |
|---|---|
| Cobalto | cerca de 70% |
| Manganês | cerca de 70% |
| Grafita | 47% |
| Terras raras | 45% |
| Estanho | 41% |
A lacuna
A conta que não fecha
Quanto da demanda de 2035 fora da China a capacidade existente e planejada cobre
Linha tracejada: 100% da demanda projetada para 2035 fora da China. Em verde, por quanto a capacidade teria de ser multiplicada, além dos projetos anunciados. Fonte: IEA.
Mineração necessária em 2050, com e sem reciclagem
- Mineração: 65%
- Sucata de fábrica: 25%
- Produtos descartados: 10%
Potencial estimado pela IEA para os elementos dos ímãs.
Fora da China, a demanda pelos elementos dos ímãs deve crescer 50% até 2035, puxada pelos carros elétricos, segundo a IEA.1
A capacidade que existe ou está planejada fora da China cobre cerca de metade dessa demanda na mineração, um quarto no refino e menos de um quinto na fabricação de ímãs.1
Para cobrir tudo, seria preciso multiplicar a capacidade por 2, 4 e 6, ao custo de cerca de US$ 60 bilhões em dez anos. O projeto Caldeira, em Minas Gerais, aparece entre os maiores novos projetos de mineração fora da China, com cerca de 8 mil toneladas em 2035, pela estimativa da IEA.1
A reciclagem ajuda, mas não resolve. Pode reduzir em 35% a necessidade de mineração em 2050: 25% vindos de sucata de fábrica e 10% de produtos descartados. O lixo eletrônico já contém cerca de 50 mil toneladas de terras raras, mas quase nada é recuperado, porque os ímãs são pequenos e espalhados. E 94% da sucata de fábrica está na China, onde os ímãs são feitos.1
O Brasil
O mapa brasileiro
Projetos de terras raras no Brasil
Outros projetos esperam licença ou ainda estão em pesquisa, a maioria em Minas Gerais e Goiás. Muitos exploram argilas iônicas, tipo de depósito rico em disprósio e térbio, com custo de extração e processamento potencialmente menor que o da rocha dura. Nenhum deve produzir antes de 2028, segundo a Economist. Ao menos 18 grupos estrangeiros têm projetos no país, com R$ 17,5 bilhões em investimentos feitos ou previstos.1 6 18
Faltam as etapas seguintes. A Brazilian Rare Earths monta uma unidade de separação na Bahia, uma das primeiras da América Latina. Em Lagoa Santa (MG), o CIT Senai ITR fabrica ímãs de neodímio em escala experimental. Em 2025, o Brasil exportou US$ 14,9 milhões em concentrado e importou US$ 30,6 milhões em óxidos e ímãs.6 21 7
Os projetos, um a um
Minaçu (GO) · Serra Verde
Em produção
Mina Pela Ema, de argila iônica, em produção comercial desde 2024. Produz um carbonato com neodímio, praseodímio, disprósio e térbio. Desde setembro de 2026, pertence à USA Rare Earth. Meta da empresa: cerca de 4 mil toneladas de óxidos por ano até o fim de 2026.17
Caldas e Poços de Caldas (MG) · Meteoric Resources
Licenciamento
Projeto Caldeira, de argila iônica, da australiana Meteoric. Busca licença ambiental e prevê produção comercial em 2028. O BNDES negocia participação no projeto.19 Leia a reportagem.
No mesmo complexo, a também australiana Viridis desenvolve o projeto Colossus.5
Araxá (MG) · St George Mining
Programado
Projeto da australiana St George Mining, listado pelo MME entre os programados.5
Tiros (MG) · Resouro Strategic Metals
Programado
Projeto de terras raras e titânio.5
Nova Roma (GO) · Aclara Resources
Exploração
Módulo Carina, de argila iônica, em exploração mineral, com a Hochschild Mining.5
Iporá (GO) · Appia
Pesquisa
Projeto PCH, de argila iônica, em pesquisa mineral.5
Ariquemes (RO) · Canada Rare Earth
Programado
Aproveitamento dos rejeitos da mina de estanho Bom Futuro.5
Ubaíra e Jequiriçá (BA) · Brazilian Rare Earths
Programado
Produção de concentrado de óxidos.5
Camaçari (BA) · Brazilian Rare Earths
Separação
Unidade de separação em construção num parque de pesquisa, uma das primeiras da América Latina.6
Lagoa Santa (MG) · CIT Senai ITR
Ímãs
Laboratório-fábrica de ímãs de neodímio-ferro-boro, mantido pela Fiemg, com produção em escala experimental.21
Pitinga (AM) · ocorrência
Ocorrência
Depósito de xenotima de alto teor, mineral rico em terras raras pesadas, citado pela IEA.1
Lista não exaustiva. Situação segundo o guia do MME (2026) e as fontes indicadas.
Próximos passos
O que acompanhar
A eleição de 25 de outubro. Lula fala em soberania, beneficiamento no país e contrapartidas de quem investir. Flávio Bolsonaro, em Estado regulador, capital estrangeiro, licenciamento mais rápido e parceria com os EUA.20
A decisão de Pequim até 10 de novembro. Os cenários são três: prorrogar a suspensão, retomar parte dos controles ou retomá-los todos.11
Onde o concentrado brasileiro será separado. A Serra Verde ainda não definiu onde terá uma unidade de separação.18
O rejeito radioativo. Alguns minérios de terras raras, como a monazita, contêm tório e urânio. No Brasil, esse rejeito é classificado como radioativo e fica sob a responsabilidade da Comissão Nacional de Energia Nuclear; hoje, segundo a IEA, a única destinação disponível é a exportação.1
A rastreabilidade. Num levantamento da OCDE com 90 empresas do setor, mais de 60% citam a reputação ou a exigência de clientes como motivo para rastrear a origem dos minerais, e mais da metade aponta o custo como barreira.4
Fontes e método
Unidades. Reservas e produção estão em toneladas de óxido de terras raras equivalente, como publica o USGS. A IEA usa, em parte do relatório, o conteúdo dos elementos; uma tonelada de óxido equivale a cerca de 0,86 tonelada dos elementos dos ímãs.
Estimativas divergentes. As reservas brasileiras aparecem como 21 ou 11 milhões de toneladas, conforme a edição consultada; a página mostra as duas. A produção brasileira de 2025 aparece como cerca de 2 mil toneladas (estimativa do USGS) e como 326 toneladas de concentrado (ANM); as duas não medem a mesma coisa.
Produtos equivalentes. A conversão das 57 mil toneladas de ímãs exportadas pela China em 2025 em carros, aviões e turbinas é da IEA. Cada número é uma alternativa, não uma soma.
A data da trégua. A suspensão dos controles de outubro de 2025 vai até 10 de novembro de 2026, segundo o Anúncio nº 70 do Ministério do Comércio da China. Os EUA afirmam que a trégua comercial vai até 10 de janeiro de 2027. Até 20 de outubro, não havia texto chinês estendendo a suspensão das terras raras.
- Agência Internacional de Energia (IEA). Rare Earth Elements: Pathways to secure and diversified supply chains, abril de 2026, revisado em maio.
- Serviço Geológico dos EUA (USGS). Mineral Commodity Summaries 2026: Rare earths, fevereiro de 2026.
- OCDE. OECD Inventory of Export Restrictions on Critical Raw Materials 2026, abril de 2026.
- OCDE. Enhancing Resilience Through Traceability, 2026.
- Ministério de Minas e Energia. Minerais críticos do Brasil: guia para investidores estrangeiros, 2026.
- The Economist. China’s rare-earth chokehold terrifies the West, but Brazil benefits, 29 de janeiro de 2026.
- Agência iNFRA. Autorizações de pesquisa de terras raras crescem 485,4% até 2025, com dados da ANM, 15 de outubro de 2026.
- Lei nº 15.506, de 16 de setembro de 2026.
- Agência Câmara de Notícias. Nova lei cria a Política Nacional de Minerais Críticos e Estratégicos, 16 de setembro de 2026.
- Departamento de Defesa dos EUA. DFARS 252.225-7052, restrição à compra de certos ímãs, tântalo e tungstênio.
- Mining Technology, via Yahoo Finance. China rare earth export pause nears expiry amid persistent supply concentration, 27 de abril de 2026.
- Bloomsbury Intelligence and Security Institute (BISI). China’s rare earth processing dominance and what the Trump-Xi summit didn’t change, 2026.
- Electronics Risk Brief. China’s rare-earth truce now ends on 10 January. The legal text still says 10 November, outubro de 2026.
- SMM, com dados da alfândega chinesa. China’s rare earth exports up 6.7% in September, outubro de 2026.
- Council on Foreign Relations. Dismantling China’s supply-chain weapon, 2026.
- Poder360. USA Rare Earth conclui compra da Serra Verde, em Goiás, setembro de 2026.
- CNN Brasil. Mineradora dos EUA conclui compra da Serra Verde, setembro de 2026.
- Folha de S.Paulo. Terras raras atraem ao menos 18 empresas estrangeiras e somam mais de R$ 17 bi em investimentos, outubro de 2026.
- Agência Pública. Terras raras brasileiras estão no radar do Departamento de Defesa dos EUA, 3 de agosto de 2026.
- Brasil de Fato. Quem vai controlar as terras raras do Brasil? Lula e Flávio apresentam caminhos distintos, 15 de outubro de 2026.
- Revista Pesquisa FAPESP. Brasil investe em pesquisa para dominar o ciclo produtivo das terras raras e dos superímãs.
- IBGE. API de malhas territoriais, contorno das unidades da federação, simplificado. Mapa-múndi: Natural Earth, domínio público.